Perguntas frequentes
Aqui estão as respostas a algumas perguntas frequentes. Não consegue encontrar o que procura? Entre em contacto connosco.
Automóvel
Em caso de acidente deve preencher uma DAAA (Declaração Amigável de Acidente Automóvel), ainda que a viatura segura se tenha despistado e não tenha colidido com uma outra viatura, pessoa ou objeto (exemplo: separador das autoestradas). Isto porque, não obstante a designação que foi dada ao documento – DAAA – o mesmo funciona como um impresso no qual estão sintetizados, de forma objetiva, os elementos que os Seguradores entendem como necessários para poder regularizar corretamente os sinistros automóvel.
Caso exista divergências quanto às responsabilidades no acidente, bem como a existência de feridos devem sempre solicitar a intervenção da polícia.
Depois, contacte a nossa equipa o mais rapidamente possível: tratamos de todo o acompanhamento junto da seguradora, para que não tenha de se preocupar com o processo.
Normalmente são necessários o documento único automóvel (DUA), o cartão de identificação fiscal do tomador do seguro e, caso exista, a apólice do seguro anterior para efeitos de histórico de sinistralidade e bónus.
A nossa equipa indica-lhe, caso a caso, se é necessária documentação adicional consoante as coberturas pretendidas.
A resposta é negativa, isto é, para além da cobertura de Responsabilidade Civil que é legalmente imposta e regulamentada, podem ser contratadas, a pedido do Segurado, outras coberturas chamadas de “Danos Próprios” como por exemplo o Choque, Colisão e Capotamento, Furto ou Roubo e outro tipo de danos que o próprio veículo seguro possa sofrer. A estas garantias especiais é vulgar chamar-se erradamente “todos os riscos”.
A nossa equipa compara as modalidades disponíveis no mercado e explica, caso a caso, o que cada uma cobre e o que exclui.
Regra geral sim, desde que o condutor esteja legalmente habilitado a conduzir. Algumas apólices aplicam condições específicas a condutores jovens ou com pouca antiguidade de carta, que podem traduzir-se numa franquia agravada.
Se o veículo é conduzido habitualmente por mais do que uma pessoa, vale a pena rever a apólice connosco para evitar surpresas em caso de sinistro.
Se o seguro do veículo de matrícula estrangeira tiver sido efetuado em Portugal, dever-se-á contactar o respetivo Segurador.
Se o seguro do veículo de matrícula estrangeira tiver sido efetuado em outro país, dever-se-á contactar o Gabinete Português da Carta Verde, que, enquanto gabinete gestor indicará o nome e morada do Segurador com atividade em Portugal que será o correspondente do Segurador estrangeiro.
Caso não exista em Portugal um representante do Segurador estrangeiro será o próprio gabinete a gerir o sinistro.
Neste caso há que recorrer ao Fundo de Garantia Automóvel (FGA), que será responsável pelo pagamento de indemnização a qualquer lesado.
A Convenção de Indemnização Direta ao Segurado (IDS) é um acordo entre Seguradores (assinado pela maioria dos Seguradores do Mercado Nacional) e tem por objetivo acelerar a Regularização dos Sinistros Automóvel, permitindo a cada Segurado dirigir-se ao seu próprio Segurador.
Para que a Regularização dos Sinistros Automóvel seja através da Convenção IDS terão de ser verificadas as seguintes situações:
Colisão direta entre duas viaturas de matrícula portuguesa;
Existência de seguro válido;
Que os prejuízos sejam apenas materiais (não podem existir danos corporais);
Que as viaturas têm de estar seguras em dois Seguradores distintos e que os mesmos tenham aderido à Convenção;
A Declaração Amigável deve ser obrigatoriamente preenchida (a frente) e assinada pelos dois condutores para que não existam dúvidas sobre as circunstâncias do acidente e intervenientes;
Que os acidentes tenham ocorridos em Portugal Continental, Açores e Madeira;
Que o sinistro seja enquadrável nos casos da Tabela Prática de Responsabilidades;
Que o valor da reparação do veículo lesado não pode ultrapassar 15 000,00 €.
Nos termos da apólice Uniforme do Seguro Obrigatório de Responsabilidade Civil Automóvel, emitida pela Autoridade de Supervisão de Seguros e Fundos de Pensões (ASF), o fato de um condutor, responsável pelo acidente automóvel, conduzir sob o efeito do álcool não dispensará o pagamento da indemnização por parte do Segurador, sendo também este responsável pela marcação da peritagem e respetivo pagamento da reparação.
O Centro de Informação, Mediação e Arbitragem de Seguros é uma entidade apoiada e autorizada pelo Ministério da Justiça, que tem por objetivo prestar informações e disponibilizar vias de resolução alternativa de litígios.
A reclamação poderá ser apresentada contra um segurador, mediador ou corretor de seguros relativamente a um litígio que decorra da formação, execução ou extinção de um contrato de seguro independentemente do ramo.
Se as partes optarem por levar o processo para a Arbitragem, será aplicada uma taxa de 3% sobre valor da causa, com um mínimo de 70 Euros e um máximo de 700 Euros.
Caso seja possível obter acordo na Conferência de Mediação (realizada em momento prévio ao julgamento arbitral), será restituído, a cada uma das partes, o montante correspondente a 25% do valor pago.
Nos termos da apólice Uniforme do Seguro Obrigatório de Responsabilidade Civil Automóvel, emitida pela Autoridade de Supervisão de Seguros e Fundos de Pensões (ASF) aplica-se o agravamento do prémio em consequência do(s) sinistro(s) que tenham originado indemnizações ou constituição de uma provisão, sendo nesta última situação obrigatório que o Segurador tenha também assumido a responsabilidade perante terceiros.
Ou seja, nas situações em que, por exemplo, a viatura segura é embatida por um veículo desconhecido, cuja matrícula ninguém viu e em que o Segurador paga a reparação da viatura segura, haverá lugar a agravamento do prémio da apólice.
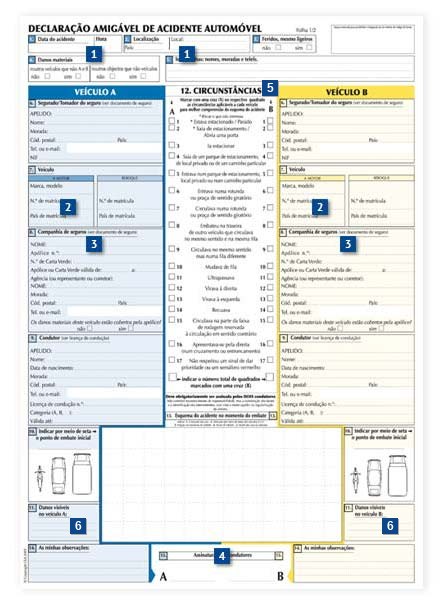
Em caso de acidente automóvel aconselhamos o preenchimento, juntamente com o outro interveniente, da Declaração Amigável de Acidente Automóvel (DAAA).
No local do acidente é essencial preencher (na frente da Declaração Amigável):
Data e local do mesmo
Matrículas das viaturas acidentadas
Apólices de Seguros e Seguradores das viaturas acidentadas
Sempre que possível, as assinaturas dos condutores
Circunstâncias do acidente
Danos dos veículos
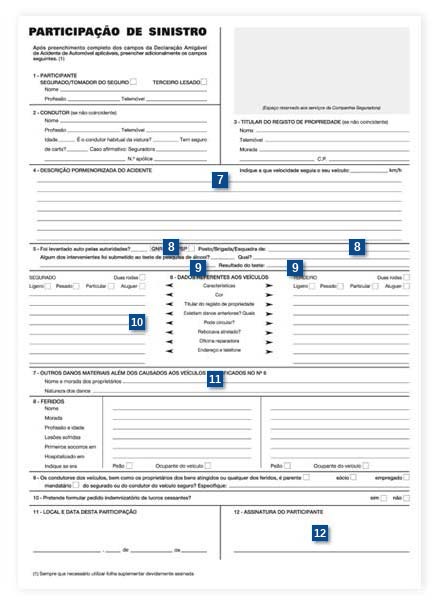
Considera-se importante que constem as seguintes informações a serem preenchidas pelo nosso Cliente/Condutor (no verso da Declaração Amigável):
Descrição pormenorizada do acidente
Intervenção das autoridades e a sua respetiva identificação
Teste antialcoólico e o resultado obtido
Se o veículo ficou imobilizado em consequência do acidente
Outros danos, para além das viaturas envolvidas
Por último a assinatura do Tomador de Seguro ou carimbo (se for uma empresa)
Seguro de Saúde
Um seguro de saúde cobre, consoante o plano escolhido, consultas médicas, exames de diagnóstico, tratamentos, cirurgias e internamentos numa rede de prestadores convencionados, com comparticipação total ou parcial dos custos.
A nossa equipa ajuda a comparar planos de diferentes seguradoras para encontrar a cobertura mais adequada ao seu perfil e orçamento.
Sim. A generalidade dos planos aplica períodos de carência, mais curtos para consultas e exames e mais longos para internamento, cirurgia e parto. Durante esse período a cobertura ainda não pode ser accionada.
Antes de contratar, explicamos exactamente que carências se aplicam a cada cobertura do plano em análise.
As condições pré-existentes à data da subscrição são, por norma, excluídas. Algumas seguradoras admitem a sua inclusão mediante avaliação clínica individual e condições específicas.
A nossa equipa ajuda a preparar a declaração inicial de saúde, que é o documento onde esta questão se decide.
Na maioria dos planos sim, através do regime de reembolso: paga a consulta ou o exame e recebe depois a comparticipação prevista, habitualmente inferior à da rede convencionada.
Comparamos consigo o peso da rede e do reembolso em cada plano, porque é aí que os planos mais se distinguem.
Pessoa(s) Segura(s)
Questionário individual Médico (se aplicável)
Documentação de carácter clínico caso seja solicitada para a aceitação dos riscos por parte do Segurador
Normalmente, o seguro de saúde não cobre:
Doenças profissionais e acidentes de trabalho;
Perturbações nervosas e doenças de foro psiquiátrico;
Perturbações originadas por abuso de álcool ou drogas;
Acidentes ou doenças resultantes da participação em competições desportivas;
Tratamento ou cirurgia para emagrecimento;
Fertilização ou qualquer método de fecundação artificial;
Transplante de órgãos ou medula;
Tratamento ou cirurgia estética, plástica ou reconstrutiva e suas consequências (salvo se for necessário devido a doença ou acidente cobertos pelo seguro);
Estadias em estabelecimentos psiquiátricos, termais, casas de repouso, lares de terceira idade, centros de desintoxicação de alcoólicos ou toxicodependentes.
Nota: No entanto, consoante o Segurador poderão existir mais exclusões gerais e específicas para cada cobertura contratada.
A idade limite de subscrição de um seguro de saúde em Portugal é atualmente entre os 55 e os 64 anos, possibilitando assim que não exista limite de permanência no seguro.
Atualmente, os produtos de saúde comercializados, não possuem idade limite de permanência, sendo o prémio atualizado anualmente, consoante a idade das Pessoas Seguras.
Para alguns produtos, conforme a idade em que o produto foi subscrito, pode ter idade limite de permanência no seguro.
É o prazo que decorre entre a data de inclusão de cada pessoa na apólice e a data de entrada em vigor das garantias, sendo um período durante o qual não poderá acionar as suas garantias.
A carência pode ter carácter geral (todas as coberturas) ou parcial (aplicação a determinadas coberturas e/ou patologias, pelo que sugerimos que verifique o período de carência aplicável a cada caso nas suas Condições Gerais, Especiais e Particulares.
O termo pré-existência remete para o conceito de existência de uma situação de gravidez, patologia ou sintoma, anterior à data de início do risco pela sua Apólice.
Deverá contactar diretamente o Prestador da especialidade desejada e marcar a consulta / ato médico pretendido.
Poderá obter os contatos do prestador, consultando o site da seguradora onde indicar “Rede Médica” ou, ligando diretamente para a linha de atendimento indicada no verso do seu cartão do seguro, e no dia marcado, deverá identificar-se junto do Prestador com o cartão do seu seguro.
Seguro de Multirriscos Habitação + Condomínio
Este seguro protege a habitação (edifício e/ou recheio) contra riscos como incêndio, fenómenos naturais, roubo e danos por água, e pode ser alargado às partes comuns do condomínio.
Inclui também, em muitos planos, responsabilidade civil e assistência de emergência ao lar 24 horas por dia.
O seguro obrigatório cobre apenas o risco de incêndio sobre a estrutura do imóvel. O multirriscos acrescenta danos por água, fenómenos da natureza, furto, responsabilidade civil e o recheio da habitação.
Ajudamos a perceber que riscos ficam de fora do mínimo obrigatório no seu caso.
O capital do imóvel deve reflectir o custo de reconstrução e não o valor de mercado, e o do recheio o custo de reposição dos bens. Capitais desajustados podem levar a reduções proporcionais na indemnização.
Fazemos essa revisão consigo, porque é o erro mais frequente nas apólices que analisamos.
O condomínio assegura as partes comuns e cada condómino a sua fracção. Na prática há sobreposições e lacunas frequentes entre as duas apólices.
Analisamos ambas em conjunto para garantir que não existem áreas descobertas nem duplicação de prémio.
Imóvel
Caderneta Predial
Conteúdo
No caso dos bens preciosos, electrónicos, ou outros de relevante valor individual, como por exemplo, joias, obras de artes, entre outros recomendamos que sejam registados individualmente por meio fotográfico e valorizados em euros.
Para os restantes bens aconselhamos que sejam guardados os documentos de prova de aquisição dos mesmos, onde está indicação da data, do valor pelo qual foram adquiridos e, a referência do tipo de bem.
A franquia é o montante que fica a cargo do Tomador de Seguro e/ou do Segurado em caso de sinistro, cuja informação deverá constar nas Condições Particulares da apólice.
Se um sinistro afete mais do que um risco garantido pela apólice, será aplicada apenas uma franquia sendo atribuída aquela que seja mais elevada do conjunto dos riscos afetados.
Caso ocorra um sinistro que resulte em danos nas frações vizinhas as reparações serão suportadas pelo Segurador, sendo aplicada somente uma franquia.
Em caso de sinistro, o Tomador do Seguro e/ou o Segurado devem:
Participar o sinistro, por escrito, ao Segurador, no prazo mais curto possível (nunca excedendo oito dias a contar do dia em que ocorreu ou em que tomou conhecimento dele), explicando de que forma ocorreu, quais as suas causas e as suas consequências;
Providenciar as medidas ao seu alcance para prevenir ou limitar as consequências do sinistro, isto pode incluir, na medida do razoável, conservar os salvados e não alterar os vestígios do sinistro sem autorização do Segurador;
Prestar ao Segurador todas as informações que este solicite acerca do sinistro e das suas consequências;
Não prejudicar o direito de o Segurador receber do causador as indemnizações que, entretanto, tenha pago ao Segurado;
Cumprir as regras de segurança que sejam impostas pela lei, regulamentos legais ou cláusulas do contrato.
Se o Tomador de Seguro e/ou o Segurado não cumprirem estas obrigações, a cobertura e o valor da indemnização podem ser afetados.
Em caso de sinistro o Segurador deverá de forma rápida e diligente:
Investigar o sinistro;
Avaliar os danos;
Pagar as indemnizações devidas.
O Segurador deve indemnizar ou autorizar a reparação ou reconstrução logo que estejam concluídas as averiguações e a avaliação dos danos. Caso o Segurador tenha em sua posse todos os elementos necessários para regularizar o sinistro e não o fizer no prazo de 30 dias, terá de pagar juros sobre o valor da indemnização.
O Segurador paga a indemnização em dinheiro se for impossível ou demasiado caro reparar os bens destruídos ou danificados.
Quando for possível substituir, repor, reparar ou reconstruir os bens, o Tomador de Seguro e/ou o Segurado devem colaborar com o Segurador ou com quem este indicar.
A regra proporcional aplica-se quando o capital seguro é inferior ao custo de reconstrução (no caso de imóveis) ou ao custo de substituição por novo (no caso de mobiliário e conteúdo). Nesta situação, o Segurador só paga uma parte dos prejuízos proporcional à relação entre o custo de reconstrução ou substituição à data do sinistro e o capital seguro.
Por exemplo, se um imóvel cujo custo de reconstrução é de 100.000,00 € e estiver seguro por 80.000,00 €, o Segurador será responsável apenas por 80% dos prejuízos, ficando os restantes 20% a cargo do Tomador de Seguro e/ou do Segurado. Assim, se ocorresse um sinistro que causasse danos de 50.000,00 €, o Segurador apenas indemnizaria 40.000,00 € (80% de 50.000,00 €), suportando o Tomador de Seguro e/ou o Segurado os restantes 10.000,00 €.
Se se verificar o oposto e o capital seguro for superior ao valor de reconstrução ou de substituição, a indemnização paga pelo Segurador terá como limite máximo o valor de reconstrução ou de substituição.
Nas situações em que não exista intermediação entre o Cliente e o Segurador o sinistro deve ser comunicado diretamente, caso contrário deverá ser participado através dos canais de intermediação, como por exemplo pelo Corretor de Seguros, num prazo de oito dias, ou quando tiver conhecimento do sucedido. Para as situações de Furto/Roubo deverá, ainda, ser participado o ocorrido às autoridades policiais competentes, de forma a ser obtido o Auto de Polícia com a descrição dos bens furtados/roubados, dado que esse documento será necessário para a regulação do processo.
De modo a iniciar o processo junto do Segurador deve ser enviada a seguinte informação:
Número da Apólice;
Pessoa a contactar para regularização (nome, morada, telefone e e-mail);
Data e hora do sinistro;
Descrição pormenorizada do sinistro com identificação do local do sinistro;
Informação do lesado (Nome completo, morada, contacto, tipo de danos - materiais ou corporais), se aplicável;
Identificação de testemunhas presenciais e/ou autoridades que tenham tomado conta da ocorrência, se aplicável.
Seguro de Acidentes Pessoais
Este tipo de seguro garante o pagamento das despesas de tratamento necessárias na sequência de um acidente e, em caso de morte ou invalidez permanente, garante o pagamento de uma indemnização aos beneficiários ou à pessoa segura, respetivamente.
O seguro de acidentes pessoais cobre a pessoa em qualquer circunstância da vida, dentro e fora do horário laboral. O de acidentes de trabalho é obrigatório e cobre apenas os acidentes ocorridos ao serviço ou no trajecto.
São seguros complementares e não alternativos, e explicamos onde um termina e o outro começa.
A prática desportiva não federada está habitualmente coberta. Modalidades de competição e desportos considerados de risco elevado carecem quase sempre de menção expressa na apólice.
Se pratica alguma modalidade específica, confirmamos previamente se está incluída ou se exige extensão de cobertura.
Consoante as coberturas contratadas, pode incluir o pagamento de despesas de tratamento, um capital por invalidez permanente, um subsídio diário por internamento e um capital por morte.
Dimensionamos consigo os capitais em função da sua situação familiar e profissional.
Um acidente pessoal é um termo abrangente que causa um ferimento ou até a morte da Pessoa Segura que sofre um acidente inesperado.
Pode ser um acidente na estrada, uma queimadura na cozinha, uma queda nas escadas, ou até ser-se alvo de um ataque por outra pessoa.
As principais modalidades de coberturas do seguro de acidentes pessoais são:
Morte
Incapacidade permanente
Incapacidade temporária por internamento hospitalar
Despesas de tratamento por lesões corporais
Despesas de funeral
Assistência
Prática desportiva federada;
Prática de alpinismo, boxe, surf, rugby, BTT ou outros desportos e atividades com algum grau de perigosidade;
Pilotagem de aeronaves;
Cataclismos da natureza, como terramotos;
Guerra;
Utilização de veículos motorizados de duas ou três rodas e moto-quatro;
Ação ou omissão da pessoa segura sob o efeito do álcool ou bebida alcoólica que determine grau de alcoolemia superior a 0,5 g/l;
Suicídio ou tentativa de suicídio;
Apostas e desafios;
Ações praticadas pela pessoa segura sobre si própria;
Ações praticadas pelo beneficiário sobre a pessoa segura.
Poderá ser possível, desde que o Segurador seja previamente informado por forma a poder delimitar a sua responsabilidade.
O Tomador de Seguro deve efetuar a participação de sinistro em impresso próprio do Segurador.
Além da participação do sinistro deverá apresentar informação médica (relatório) e despesas decorrentes da assistência médica.
Seguro de Vida
O seguro de vida garante um capital aos beneficiários indicados na apólice em caso de morte ou invalidez do segurado, ajudando a proteger financeiramente a família ou a liquidar compromissos como um crédito habitação.
Existem soluções individuais e de grupo, ajustáveis ao capital seguro, à duração e às coberturas complementares pretendidas.
O seguro de vida risco paga um capital em caso de morte ou invalidez durante a vigência do contrato e não tem valor de resgate. Os produtos de capitalização associam à cobertura uma componente de poupança que pode ser resgatada.
Clarificamos qual das duas lógicas responde ao objectivo que tem em mente, porque são produtos diferentes com finalidades diferentes.
Sim. O seguro exigido pelo banco não tem de ser contratado nessa instituição, e pode ser substituído por outro com coberturas equivalentes ou superiores.
Analisamos a apólice em vigor e apresentamos alternativas com as mesmas coberturas, indicando o que é preciso para a transferência.
Depende do capital seguro e da idade. Capitais mais baixos resolvem-se habitualmente com uma declaração de saúde; acima de determinados limites a seguradora pede exames complementares.
Indicamos antecipadamente o que cada seguradora exige, para que saiba o que esperar antes de avançar.
Seguro de Vida;
Seguro de Nupcialidade/Natalidade
Seguro Financeiros
O Segurador deverá ter detalhado no contrato de seguro de forma compreensível e rigorosa quais os documentos necessários e os prazos estabelecidos para o efeito.
Por recomendação da Autoridade de Supervisão de Seguros e Fundos de Pensões, os documentos que os Seguradores podem exigir para pagar o valor de resgate e o valor de reembolso não devem exceder os seguintes:
Valor de resgate
Seguros de capitalização: Cartão de Cidadão (ou bilhete de identidade e cartão de contribuinte)
Operações de capitalização: Cartão de Cidadão (ou bilhete de identidade e cartão de contribuinte) + Título de capitalização
Valor de reembolso, em caso de sobrevivência
Seguros de capitalização: Cartão de Cidadão (ou bilhete de identidade e cartão de contribuinte) + Certidão de nascimento (se o beneficiário não se apresentar pessoalmente)
Operações de capitalização: Cartão de Cidadão (ou bilhete de identidade e cartão de contribuinte) + Título de capitalização
Valor de reembolso, em caso de morte
Seguros de capitalização: Cartão de Cidadão (ou bilhete de identidade e cartão de contribuinte) + Documentação inerente à participação do sinistro + Certidão de óbito e documento comprovativo da qualidade de herdeiro ou beneficiário
Operações de capitalização: Cartão de Cidadão (ou bilhete de identidade e cartão de contribuinte) + Título de capitalização + Certidão de óbito e documento comprovativo da qualidade de herdeiro (se o título for nominativo).
Podem ser exigidos mais documentos em determinadas circunstâncias que o justifiquem (por exemplo, a natureza e a complexidade do produto).
Por recomendação da Autoridade de Supervisão de Seguros e Fundos de Pensões, o pagamento de valores de resgate e de reembolso deve ser feito dentro dos seguintes prazos (a contar da data em que o Segurador recebe os documentos necessários):
Valor de resgate: 10 dias úteis
Valor de reembolso, em caso de sobrevivência: 5 dias úteis
Valor de reembolso, em caso de morte: 20 dias úteis
Podem ser estabelecidos prazos mais longos em determinadas circunstâncias que o justifiquem (por exemplo, a natureza e a complexidade do produto).
Poderemos ter as seguintes garantias complementares às garantias principais (Morte e Invalidez): Morte por acidente e morte por acidente de circulação; Invalidez total ou parcial, profissional ou de incapacidade definitiva ou temporária.
Existem capitais pré-definidos em produtos standard comercializados pelos seguradores ou poderá ter livre escolha no capital que pretende contratar.
A criação do Registo Central de contratos de seguro de vida, acidentes pessoais e de operações de capitalização com beneficiário (atualizado pela Autoridade de Supervisão de Seguros e Fundos de Pensões (ASF)), tem por finalidade possibilitar a obtenção de informação sobre os contratos de Seguros de Vida, em caso de morte do segurado ou do subscritor.
Atualmente, os seguradores são obrigados a prestar um conjunto de informações à ASF, de forma que esta entidade possa assegurar a qualquer interessado, o direito de obter informações quanto à existência de contratos de seguro de vida, em que seja beneficiário.
As informações contantes neste registo estão disponíveis para consulta, durante a vigência do contrato e, enquanto houver prestações a pagar por parte do segurador, ou seja, estará disponível enquanto o Capital Seguro não for reclamado.
O Tomador de Seguro deve efetuar a participação de sinistro, sendo que, em alguns Seguradores existe um impresso próprio.
Conforme a cobertura a acionar da apólice será necessária diversa documentação que posteriormente é confirmada pelo Segurador.
Seguro de Animais de Estimação
Cobre despesas veterinárias resultantes de doença ou acidente, podendo incluir também responsabilidade civil por danos causados a terceiros pelo animal e assistência em caso de furto ou extravio, consoante o plano contratado.
A responsabilidade civil é obrigatória para os cães considerados potencialmente perigosos, nos termos da legislação aplicável. Para os restantes animais a contratação é voluntária.
Verificamos se a raça do seu animal está abrangida pela obrigação legal.
As coberturas podem variar, mas geralmente incluem:
Despesas veterinárias (consultas, exames, cirurgias)
Internamento hospitalar
Medicamentos
Responsabilidade civil (danos causados a terceiros)
Em alguns casos, assistência e serviços adicionais
A generalidade das seguradoras define uma idade mínima e uma idade máxima de subscrição, e algumas mantêm a cobertura para lá dessa idade desde que a apólice tenha sido contratada antes.
Confirmamos os limites de cada seguradora antes de avançar.
Regra geral, não são cobertas doenças ou condições pré-existentes, ou seja, problemas de saúde já diagnosticados antes da contratação do seguro.
Sim. A maioria dos seguros inclui um período de carência, durante o qual algumas coberturas ainda não estão ativas. Este período varia conforme a seguradora e o tipo de cobertura.
O preço depende de vários fatores, como:
Idade e raça do animal
Coberturas escolhidas
Capital seguro e franquias
Em geral, existem opções acessíveis e ajustadas a diferentes necessidades.
Sim, especialmente para quem procura previsibilidade de custos e acesso a cuidados veterinários de qualidade, evitando despesas inesperadas em situações de doença ou acidente.
Depende da apólice. Alguns seguros funcionam com rede convencionada, enquanto outros permitem livre escolha com reembolso posterior.
Acidentes de Trabalho
Em Portugal, este seguro é obrigatório para todas as entidades empregadoras, cobrindo trabalhadores por conta de outrem em caso de acidente ocorrido no local e tempo de trabalho, incluindo o trajeto (in itinere).
Trabalhadores independentes também podem, e devem, subscrever esta cobertura de forma voluntária.
Sendo o seguro de Acidentes de Trabalho obrigatório as entidades empregadoras são obrigadas a transferir a responsabilidade pela reparação, dos danos emergentes de acidente de trabalho, para entidades legalmente autorizadas a realizar este seguro.
Os Trabalhadores Independentes, aqueles que desenvolvem uma atividade por conta própria, são obrigados a efetuar um seguro de Acidentes de Trabalho que garanta as mesmas prestações previstas na Lei para os trabalhadores por Conta de Outrem.
Além das indemnizações por incapacidade temporária, cobre a assistência médica e cirúrgica, medicamentos, internamento, transporte e reabilitação decorrentes do acidente, bem como pensões em caso de incapacidade permanente.
Acompanhamos o processo junto da seguradora desde a participação até à alta.
Considera-se acidente de trabalho aquele que acontecer no local e no tempo de trabalho, resultante em lesão corporal, perturbação funcional ou doença, e na redução na capacidade de trabalho ou de ganho, ou então em morte.
Entende-se por:
Local de trabalho - todo o lugar em que o trabalhador se encontra ou deva dirigir-se em virtude do seu trabalho e em que esteja, direta ou indiretamente, sujeito ao controlo do empregador.
Tempo de trabalho além do período normal de trabalho - o que precede o seu início, em atos de preparação ou com ele relacionados e o que se lhe segue, em atos também com ele relacionados, e ainda as interrupções normais ou forçosas de trabalho.
Teletrabalho ou trabalho à distância - considera-se local de trabalho aquele que conste do acordo de teletrabalho.
O valor da retribuição a transferir para o Segurador deverá compreender a remuneração base e todas as outras prestações complementares ou adicionais feitas em dinheiro ou em espécie.
As prestações complementares são todas aquelas que, pela sua regularidade de pagamento, passam a integrar o conceito de retribuição. Como exemplos apontar-se-ão, entre outros, os prémios de assiduidade e de produtividade, as comissões de venda, os subsídios de isenção de horário de trabalho, de refeição, de isolamento ou de turno, além dos de Natal e férias que, pela sua generalização e obrigatoriedade, fazem já parte da dita retribuição.
As prestações em espécie são todas aquelas que, apesar de não serem satisfeitas em dinheiro, nem por isso deixam de integrar o conceito de retribuição, desde que exista regularidade na sua atribuição.
Quando a retribuição declarada para efeito do prémio de seguro for inferior à real, a entidade seguradora só é responsável em relação àquela retribuição. A entidade empregadora responderá, neste caso, pela diferença quanto às incapacidades temporárias e pensões devidas e, proporcionalmente, pelas despesas efetuadas com a hospitalização e assistência clínica.
Deve ser comunicado previamente ao Segurador a deslocação ao estrangeiro das pessoas seguras nas seguintes situações:
Dentro da União Europeia desde que a sua permanência seja superior a 15 dias.
Para o resto do mundo independentemente da duração da deslocação.
De notar que, independentemente do período da deslocação, em caso de sinistro ocorrido em território estrangeiro, o segurador só se responsabiliza pelas despesas de tratamento, transportes e repatriamento, se tal for expressamente definido nas Condições Particulares da Apólice.
Também se incluem na definição de acidente de trabalho os registados entre o trajeto de ida e de volta para o local de trabalho.
As entidades empregadoras ou quem as represente na direção ou fiscalização do trabalho, devem assegurar os imediatos e indispensáveis socorros médicos à vítima, bem como o transporte mais adequado para tal efeito.
A participação de acidente de trabalho é obrigatória e deve ser efetuada por meio informático no prazo de 24 horas a partir da data do conhecimento do acidente pelo empregador.
Mal seja conhecido tal facto deve a entidade empregadora comunicar imediatamente ao Segurador, por e-mail, sem prejuízo do envio da participação de sinistro no prazo previsto.
A Lei de Acidentes de Trabalho estipula as prestações em Espécie e as prestações em Dinheiro.
As prestações em Espécie são prestações de natureza médica, cirúrgica, farmacêutica, hospitalar e quaisquer outras, seja qual for a sua forma, desde que necessárias e adequadas ao restabelecimento do estado de saúde do Sinistrado.
As prestações em Dinheiro são prestações correspondentes a indemnizações, pensões, prestações e subsídios.
Como, nestes casos, o Segurador só responde subsidiariamente, recai sobre a entidade empregadora a responsabilidade de satisfazer todas as prestações previstas no direito à reparação.
Tal direito não prejudica a responsabilidade civil por danos morais nem a responsabilidade criminal em que a entidade empregadora, ou o seu representante, tenha incorrido.
Seguro Multirriscos Indústria
O Seguro Multirriscos Indústria é uma solução que protege empresas industriais contra diversos riscos, incluindo danos em instalações, equipamentos, mercadorias e perdas financeiras decorrentes de imprevistos.
Só através da cobertura de perdas de exploração, que compensa a quebra de resultados durante o período de reposição da actividade. Não está incluída por defeito nas apólices de danos.
Dimensionamos essa cobertura a partir dos seus indicadores reais de exploração.
Podem ser seguros em valor de substituição em novo ou em valor actual, com consequências muito diferentes na indemnização. A escolha deve ser explícita na apólice.
Revemos o inventário e a base de avaliação, que raramente acompanham o parque de equipamento ao longo dos anos.
As existências são um capital autónomo dentro da apólice e devem reflectir os níveis efectivos de stock, que variam ao longo do ano.
Ajudamos a definir capitais que acomodem os picos sazonais sem sobrecusto permanente.
As coberturas podem variar, mas normalmente incluem:
Incêndio, explosão e fenómenos naturais
Danos por água
Roubo ou vandalismo
Avarias de máquinas
Quebras de produção (lucros cessantes)
Responsabilidade civil associada à atividade
Este seguro é indicado para indústrias, fábricas, unidades de produção e empresas com atividade industrial, independentemente da dimensão, que pretendam proteger os seus ativos e continuidade operacional.
Sim, quando incluída essa cobertura, o seguro pode proteger contra danos súbitos e imprevistos em equipamentos e maquinaria essencial à produção.
Lucros cessantes referem-se às perdas financeiras resultantes da interrupção da atividade, após um sinistro coberto, como um incêndio ou avaria grave.
Sim, a maioria das apólices inclui cobertura para tempestades, inundações, sismos e outros fenómenos naturais, dependendo das condições contratadas.
O custo do seguro depende de fatores como:
Tipo de atividade industrial
Valor dos edifícios, equipamentos e stock
Localização e exposição a riscos
Histórico de sinistros
Coberturas e capitais escolhidos
Sim. Algumas exclusões comuns incluem:
Desgaste natural ou falta de manutenção
Atos intencionais
Certos riscos não contratados especificamente
É importante analisar detalhadamente as condições da apólice.
Pode incluir, como cobertura adicional, a responsabilidade civil exploração, protegendo a empresa contra danos causados a terceiros.
A melhor solução deve ser definida com base numa análise de riscos detalhada, garantindo que todas as áreas críticas do negócio estão protegidas.
Seguro Multirriscos Património
O seguro multirriscos património é uma solução que protege edifícios, instalações, equipamentos e conteúdos contra diversos riscos, garantindo segurança financeira em caso de sinistro.
Edifícios, benfeitorias, equipamento administrativo e informático, mobiliário, existências e bens de terceiros à sua guarda podem ser incluídos, cada um com o seu capital.
Ajudamos a construir esse levantamento, que é a base de toda a apólice.
Danos por água e fenómenos da natureza são coberturas habituais do multirriscos, mas com franquias e exclusões próprias que variam entre seguradoras.
Comparamos essas condições em detalhe, porque é onde as apólices mais divergem.
Sim. Mesmo sem novas aquisições, os custos de reconstrução e de reposição alteram-se, e um capital adequado há alguns anos pode hoje traduzir-se numa indemnização insuficiente.
Fazemos essa revisão periodicamente com os nossos clientes.
As coberturas variam, mas geralmente incluem:
Incêndio, explosão e queda de raio
Danos por água
Fenómenos naturais (tempestades, inundações, sismos)
Roubo ou vandalismo
Quebra de vidros
Responsabilidade civil associada ao imóvel
É indicado para empresas, entidades públicas, proprietários de imóveis e gestores de património, que pretendam proteger os seus ativos contra riscos inesperados.
Não. Existem exclusões, como:
Desgaste natural ou falta de manutenção
Danos intencionais
Riscos não incluídos na apólice
É fundamental analisar as condições contratuais.
Sim, desde que a cobertura esteja contratada, podendo abranger tempestades, inundações e sismos, dependendo das coberturas contratadas.
Sim, muitas apólices incluem responsabilidade civil do proprietário ou explorador, protegendo contra danos causados a terceiros.
Sim. Pode incluir proteção para equipamentos, mobiliário, stock e outros bens, mediante avaliação e definição dos capitais seguros.
Após a ocorrência, o sinistro deve ser comunicado à seguradora, que irá proceder à avaliação dos danos e indemnização conforme as condições da apólice.
A escolha deve basear-se numa análise detalhada do património e dos riscos associados, garantindo coberturas ajustadas às necessidades específicas.
Seguro de Crédito e Caução
O seguro de crédito protege as empresas contra o risco de incumprimento de pagamento por parte dos clientes, garantindo indemnização em caso de falta de pagamento por insolvência ou mora prolongada.
O seguro de caução substitui garantias tradicionais (como garantias bancárias), assegurando o cumprimento de obrigações contratuais perante terceiros, como concursos públicos, obras ou contratos comerciais.
Empresas que vendem a crédito, exportadores ou organizações que pretendem proteger a tesouraria e reduzir o risco comercial devem considerar este tipo de seguro.
O seguro de caução é comum em:
Concursos públicos
Contratos de construção e obras
Fornecimento de bens e serviços
Garantias de execução e adiantamentos
Seguro de crédito:
Incumprimento por insolvência
Atrasos prolongados de pagamento
Riscos comerciais e, em alguns casos, políticos
Seguro de caução:
Garantia de execução contratual
Garantia de pagamento
Garantias exigidas em contratação pública
Proteção contra perdas financeiras
Melhoria da gestão de risco comercial
Apoio na análise de clientes
Facilitação do acesso a financiamento
Alternativa às garantias bancárias
Menor impacto nas linhas de crédito
Maior flexibilidade financeira
Cumprimento de requisitos contratuais
Não necessariamente. As seguradoras definem limites de crédito por cliente, com base na análise de risco e histórico financeiro.
Sim. No seguro de crédito existem prazos de mora definidos antes da indemnização. No seguro de caução, as condições dependem do contrato garantido.
Sim. Existem soluções específicas para mercados internacionais, incluindo cobertura de riscos políticos e comerciais em exportações.
Após a verificação do incumprimento e cumprimento das condições da apólice, a seguradora procede à indemnização parcial ou total do valor seguro, conforme acordado.
Através de um corretor de seguros, como a VCS – Verspieren, que analisa o perfil da empresa e apresenta uma solução personalizada ajustada às necessidades do negócio.
Geral
Um corretor de seguros é um profissional independente que representa os interesses do cliente, e não de uma seguradora em particular. A sua função é analisar as necessidades de cada cliente e apresentar as soluções de seguro mais adequadas, negociando condições, acompanhando sinistros e prestando aconselhamento contínuo ao longo da vida da apólice.
Na Verspieren, colocamos a nossa experiência e conhecimento do mercado ao serviço de particulares e empresas, garantindo total transparência e isenção na escolha das melhores coberturas.
O processo começa com um levantamento detalhado das necessidades e do perfil de risco do cliente. Com base nessa análise, a equipa da Verspieren compara propostas de várias seguradoras parceiras e recomenda a solução com a melhor relação entre cobertura, serviço e custo.
Após a contratação, continuamos a acompanhar a apólice, apoiando na gestão de sinistros e propondo ajustes sempre que a situação do cliente se altera.
Pode contactar-nos através da página de Contactos do site, por telefone ou por email, indicados nos dados de contacto gerais da Verspieren. A nossa equipa responde o mais rapidamente possível a qualquer questão sobre apólices, sinistros ou novas soluções de seguro.
Seguro de Frota Automóvel
Não existe um número mágico, mas a gestão em frota começa a compensar quando a empresa deixa de conseguir acompanhar renovações e sinistros viatura a viatura. A vantagem principal é administrativa: uma apólice, uma renovação, um interlocutor.
A nossa equipa analisa a composição da sua frota e indica se a passagem a uma apólice única é vantajosa no seu caso.
As viaturas são incluídas e retiradas por comunicação à seguradora, com efeito na data acordada, sem que seja necessário refazer o contrato. O prémio é depois ajustado em função das alterações do período.
Acompanhamos estes movimentos por si, para que nenhuma viatura circule sem cobertura nem seja paga cobertura de viaturas já alienadas.
Sim. Ligeiros de passageiros, comerciais, pesados e máquinas industriais podem coexistir na mesma apólice, ainda que com condições e prémios distintos consoante a utilização de cada um.
Ajudamos a estruturar a frota por tipo de utilização, que é o que mais pesa na avaliação do risco.
O sinistro é participado e regularizado ao abrigo da apólice de frota, sem que o condutor tenha de tratar do processo individualmente. O histórico de sinistralidade da frota é depois considerado na renovação seguinte.
Fazemos o acompanhamento do processo junto da seguradora e mantemos a empresa informada até ao fecho.
Seguro de Saúde de Grupo
Os colaboradores da empresa, e em muitos planos também os respectivos cônjuges e filhos, mediante as condições acordadas na apólice. A adesão pode ser obrigatória ou facultativa consoante o desenho do plano.
A nossa equipa ajuda a definir o universo de pessoas a cobrir, que é a decisão com maior impacto no prémio.
Nos planos de grupo com um número suficiente de aderentes é frequente dispensar-se o questionário individual, uma das principais vantagens face à subscrição individual. Abaixo desse limiar a seguradora pode exigi-lo.
Verificamos junto de cada seguradora as condições de dispensa aplicáveis à sua dimensão.
A cobertura cessa com a saída, na data prevista nas condições da apólice. Alguns contratos permitem a continuidade a título individual, mantendo antiguidade e dispensando novas carências.
Confirmamos se essa continuidade existe no plano em análise, porque nem todos a preveem.
Em regra sim, por diluição do risco por um número maior de pessoas e por menor custo administrativo. A diferença depende sobretudo da dimensão e da estrutura etária do grupo.
Preparamos uma comparação com valores reais para o seu caso concreto antes de qualquer decisão.
Seguro de Vida de Grupo
Garante um capital aos beneficiários dos colaboradores em caso de morte ou invalidez, funcionando simultaneamente como benefício social e, em muitos casos, como cumprimento de obrigações previstas em instrumentos de regulamentação colectiva.
A nossa equipa verifica que obrigações se aplicam ao seu sector antes de desenhar o plano.
Pode ser um capital uniforme ou indexado à retribuição de cada colaborador, por exemplo um múltiplo do vencimento anual. Ambas as estruturas são comuns.
Ajudamos a escolher a estrutura, que tem impacto directo no prémio e na percepção do benefício.
Não. O contrato é celebrado com a empresa e as pessoas cobertas são actualizadas periodicamente por comunicação de movimentos, sem necessidade de novo contrato.
Tratamos dessa actualização por si, garantindo que não há colaboradores a descoberto.
A partir de um determinado número de aderentes é habitual existir um capital aceite sem formalidades médicas, aplicando-se o questionário apenas acima desse limite.
Confirmamos junto das seguradoras o limite aplicável à dimensão da sua empresa.
Health Insurance
Insured Person(s)
Individual Medical Questionnaire (if applicable)
Clinical documentation, if requested by the insurer for the purposes of risk acceptance
Health insurance typically does not cover:
Occupational diseases and workplace accidents;
Nervous disorders and psychiatric conditions;
Disorders caused by alcohol or drug abuse;
Accidents or illnesses resulting from participation in sports competitions;
Weight-loss treatment or surgery;
Fertilisation or any artificial insemination method;
Organ or bone marrow transplants;
Cosmetic, plastic or reconstructive treatment or surgery and its consequences (unless required as a result of an illness or accident covered by the insurance);
Stays in psychiatric institutions, spa/thermal establishments, rest homes, care homes for the elderly, or alcohol or drug detoxification centres.
Note: However, depending on the insurer, there may be further general and specific exclusions for each cover taken out.
The current age limit for taking out health insurance in Portugal is between 55 and 64 years, which makes it possible for there to be no age limit on remaining insured thereafter.
Health insurance products currently on the market have no age limit for remaining insured, with the premium being updated annually according to the age of the Insured Persons.
For some products, depending on the age at which the product was taken out, there may be an age limit for remaining insured.
This is the period between the date each person is included in the policy and the date the covers come into effect; it is a period during which you cannot make use of your covers.
The waiting period may be general (applying to all covers) or partial (applying to certain covers and/or conditions), so we suggest you check the waiting period applicable to each case in your General, Special and Specific Conditions.
Já faz parte da nossa rede?
Inicie sessão na nossa área de clientes ou aceda ao portal exclusivo para agentes.

Soluções de seguros diferenciadoras
Receba uma proposta ajustada ao seu perfil e necessidades
Fale connosco