Questions fréquentes
Voici les réponses à quelques questions fréquentes. Vous ne trouvez pas ce que vous cherchez ? Contactez-nous.
Automobile
En cas d'accident, vous devez remplir une DAAA (Déclaration Amiable d'Accident Automobile / constat amiable), même si le véhicule assuré a fait une sortie de route sans entrer en collision avec un autre véhicule, une personne ou un objet (par exemple, une glissière d'autoroute). En effet, malgré son nom, ce document fonctionne comme un formulaire qui résume de façon objective les éléments que les assureurs jugent nécessaires pour régler correctement les sinistres automobile.
En cas de désaccord sur les responsabilités dans l'accident, ou en présence de blessés, il convient de toujours faire appel à la police.
Ensuite, contactez notre équipe le plus rapidement possible : nous nous chargeons de tout le suivi auprès de l'assureur, afin que vous n'ayez pas à vous soucier de la procédure.
Sont généralement nécessaires le certificat d'immatriculation du véhicule, la carte d'identification fiscale du preneur d'assurance et, le cas échéant, la police de l'assurance précédente aux fins de l'historique de sinistralité et du bonus.
Notre équipe vous indique, cas par cas, si des documents supplémentaires sont nécessaires selon les garanties souhaitées.
La réponse est négative. En effet, outre la garantie Responsabilité Civile, qui est légalement obligatoire et réglementée, l'Assuré peut souscrire, à sa demande, d'autres garanties dites « Dommages Propres » (Danos Próprios), telles que le Choc, la Collision et le Capotage, le Vol, ainsi que d'autres types de dommages que le véhicule assuré peut lui-même subir. Ces garanties spéciales sont souvent, à tort, appelées « tous risques ».
Notre équipe compare les formules disponibles sur le marché et explique, cas par cas, ce que chacune couvre et exclut.
En règle générale, oui, à condition que le conducteur soit légalement habilité à conduire. Certaines polices appliquent des conditions spécifiques aux jeunes conducteurs ou à ceux ayant peu d'ancienneté de permis, ce qui peut se traduire par une franchise majorée.
Si le véhicule est habituellement conduit par plus d'une personne, il vaut la peine de revoir la police avec nous pour éviter les mauvaises surprises en cas de sinistre.
Si l'assurance du véhicule immatriculé à l'étranger a été souscrite au Portugal, il convient de contacter l'assureur concerné.
Si l'assurance du véhicule immatriculé à l'étranger a été souscrite dans un autre pays, il convient de contacter le Bureau portugais de la Carte Verte, qui, en tant que bureau gestionnaire, indiquera le nom et l'adresse de l'assureur opérant au Portugal qui fera office de correspondant de l'assureur étranger.
Si l'assureur étranger n'a pas de représentant au Portugal, c'est le bureau lui-même qui gérera le sinistre.
Dans ce cas, il faut recourir au Fonds de Garantie Automobile (Fundo de Garantia Automóvel – FGA), qui sera responsable du versement de l'indemnisation à toute personne lésée.
La Convention d'Indemnisation Directe de l'Assuré (IDS) est un accord entre assureurs (signé par la majorité des assureurs du marché national) qui vise à accélérer le règlement des sinistres automobile, en permettant à chaque assuré de s'adresser directement à son propre assureur.
Pour que le règlement du sinistre automobile s'effectue dans le cadre de la Convention IDS, les conditions suivantes doivent être réunies :
Collision directe entre deux véhicules immatriculés au Portugal ;
Existence d'une assurance valide ;
Les dommages doivent être uniquement matériels (aucun dommage corporel n'est admis) ;
Les véhicules doivent être assurés auprès de deux assureurs distincts, tous deux adhérents à la Convention ;
La Déclaration Amiable doit obligatoirement être remplie (recto) et signée par les deux conducteurs, afin qu'il n'y ait aucun doute sur les circonstances de l'accident et les parties impliquées ;
L'accident doit s'être produit au Portugal continental, aux Açores ou à Madère ;
Le sinistre doit correspondre aux cas prévus par le Tableau Pratique de Responsabilités ;
Le coût de la réparation du véhicule endommagé ne peut pas dépasser 15 000,00 €.
Aux termes de la police Uniforme d'Assurance Obligatoire de Responsabilité Civile Automobile, émise par l'Autorité de Supervision des Assurances et des Fonds de Pension (ASF), le fait qu'un conducteur responsable de l'accident conduisait sous l'effet de l'alcool ne dispense pas l'assureur du paiement de l'indemnisation ; celui-ci reste également responsable de l'organisation de l'expertise et du paiement de la réparation.
Le Centre d'Information, de Médiation et d'Arbitrage des Assurances (CIMPAS) est une entité soutenue et agréée par le Ministère de la Justice, dont l'objectif est de fournir des informations et de proposer des modes alternatifs de résolution des litiges.
Une réclamation peut être déposée contre un assureur, un intermédiaire ou un courtier d'assurances concernant un litige résultant de la formation, de l'exécution ou de la résiliation d'un contrat d'assurance, quelle que soit la branche concernée.
Si les parties choisissent de recourir à l'arbitrage, des frais de 3 % de la valeur du litige seront appliqués, avec un minimum de 70 euros et un maximum de 700 euros.
Si un accord est trouvé lors de la Conférence de Médiation (qui a lieu avant le jugement arbitral), un montant correspondant à 25 % de la somme versée sera restitué à chacune des parties.
Aux termes de la police Uniforme d'Assurance Obligatoire de Responsabilité Civile Automobile, émise par l'Autorité de Supervision des Assurances et des Fonds de Pension (ASF), la majoration de la prime s'applique en conséquence du ou des sinistres ayant donné lieu à des indemnisations ou à la constitution d'une provision, cette dernière situation exigeant que l'assureur ait également assumé la responsabilité envers les tiers.
En d'autres termes, dans les situations où, par exemple, le véhicule assuré est heurté par un véhicule inconnu dont personne n'a vu la plaque d'immatriculation, et où l'assureur paie la réparation du véhicule assuré, une majoration de la prime de la police sera appliquée.
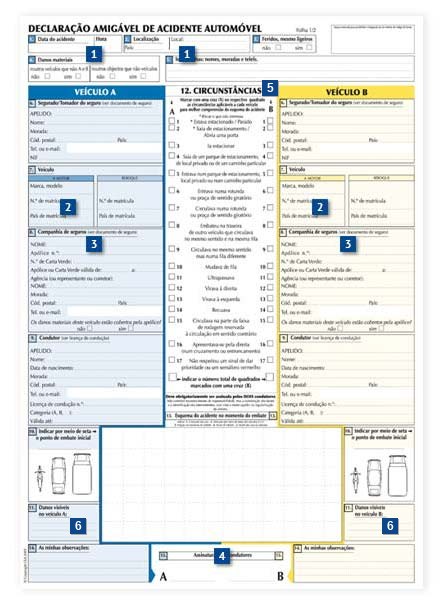
En cas d'accident automobile, nous conseillons de remplir la Déclaration Amiable d'Accident Automobile (DAAA) avec l'autre partie impliquée.
Sur les lieux de l'accident, il est essentiel de remplir (au recto de la Déclaration Amiable) :
1 - Date et lieu de l'accident
2 - Immatriculations des véhicules accidentés
3 - Polices d'assurance et assureurs des véhicules accidentés
4 - Dans la mesure du possible, les signatures des conducteurs
5 - Circonstances de l'accident
6 - Dommages aux véhicules
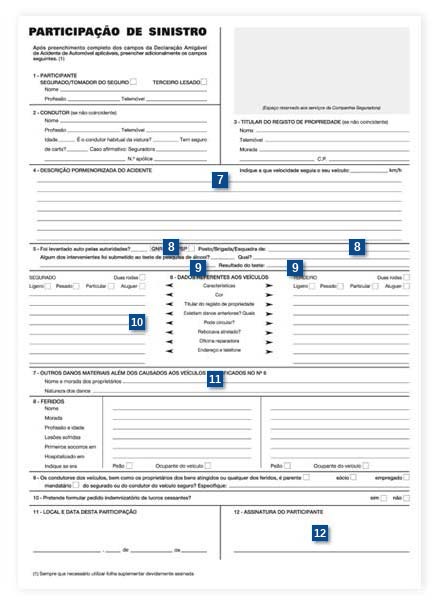
Il est également important que les informations suivantes soient renseignées par notre Client/Conducteur (au verso de la Déclaration Amiable) :
7 - Description détaillée de l'accident
8 - Intervention des autorités et leur identification
9 - Test d'alcoolémie et résultat obtenu
10 - Si le véhicule a été immobilisé à la suite de l'accident
11 - Autres dommages, en plus de ceux causés aux véhicules impliqués
12 - Enfin, la signature du Souscripteur ou le cachet de l'entreprise (s'il s'agit d'une société)
Assurance Santé
Une assurance santé couvre, selon le plan choisi, les consultations médicales, les examens de diagnostic, les traitements, les interventions chirurgicales et les hospitalisations au sein d'un réseau de prestataires conventionnés, avec une prise en charge totale ou partielle des coûts.
Notre équipe aide à comparer les plans de différents assureurs afin de trouver la garantie la plus adaptée à votre profil et à votre budget.
Oui. La plupart des plans appliquent des délais de carence, plus courts pour les consultations et examens et plus longs pour l'hospitalisation, la chirurgie et l'accouchement. Pendant cette période, la garantie ne peut pas encore être activée.
Avant de souscrire, nous expliquons exactement quels délais de carence s'appliquent à chaque garantie du plan analysé.
Les affections préexistantes à la date de souscription sont, en règle générale, exclues. Certains assureurs admettent leur inclusion moyennant une évaluation clinique individuelle et des conditions spécifiques.
Notre équipe aide à préparer la déclaration initiale de santé, qui est le document où cette question se décide.
Dans la plupart des plans, oui, grâce au régime de remboursement : vous payez la consultation ou l'examen et recevez ensuite la prise en charge prévue, habituellement inférieure à celle du réseau conventionné.
Nous comparons avec vous le poids du réseau et du remboursement dans chaque plan, car c'est là que les plans se distinguent le plus.
Personne(s) Assurée(s)
Questionnaire médical individuel (si applicable)
Documentation à caractère clinique, si elle est demandée par l'assureur pour l'acceptation des risques
En règle générale, l'assurance santé ne couvre pas :
Maladies professionnelles et accidents du travail ;
Troubles nerveux et maladies psychiatriques ;
Troubles causés par l'abus d'alcool ou de drogues ;
Accidents ou maladies résultant de la participation à des compétitions sportives ;
Traitement ou chirurgie visant à la perte de poids ;
Fécondation ou toute méthode de fécondation artificielle ;
Transplantation d'organes ou de moelle ;
Traitement ou chirurgie esthétique, plastique ou reconstructive et leurs conséquences (sauf si nécessaire en raison d'une maladie ou d'un accident couvert par l'assurance) ;
Séjours dans des établissements psychiatriques, thermaux, des maisons de repos, des maisons de retraite ou des centres de désintoxication pour alcooliques ou toxicomanes.
Remarque : Selon l'assureur, d'autres exclusions générales et spécifiques peuvent toutefois exister pour chaque garantie souscrite.
L'âge limite actuel pour souscrire une assurance santé au Portugal se situe entre 55 et 64 ans, ce qui permet ensuite de ne pas avoir de limite d'âge de maintien dans le contrat.
Actuellement, les produits santé commercialisés n'ont pas de limite d'âge de maintien dans le contrat, la prime étant révisée annuellement en fonction de l'âge des Personnes Assurées.
Pour certains produits, selon l'âge à laquelle le produit a été souscrit, une limite d'âge de maintien dans le contrat peut exister.
Il s'agit du délai qui s'écoule entre la date d'inclusion de chaque personne dans la police et la date d'entrée en vigueur des garanties ; c'est une période pendant laquelle il n'est pas possible d'activer ses garanties.
Le délai de carence peut être général (applicable à toutes les garanties) ou partiel (applicable à certaines garanties et/ou pathologies) ; nous vous conseillons donc de vérifier le délai de carence applicable à chaque cas dans vos Conditions Générales, Spéciales et Particulières.
Le terme « préexistence » renvoie à l'existence d'une grossesse, d'une pathologie ou d'un symptôme antérieur à la date de prise d'effet du risque au titre de votre Police.
Vous devez contacter directement le prestataire de la spécialité souhaitée et prendre rendez-vous pour la consultation/l'acte médical souhaité.
Vous pouvez obtenir les coordonnées du prestataire en consultant le site de l'assureur, à la rubrique « Réseau Médical », ou en appelant directement la ligne d'assistance indiquée au dos de votre carte d'assurance. Le jour du rendez-vous, vous devrez vous identifier auprès du prestataire avec votre carte d'assurance.
Assurance Multirisques Habitation + Copropriété
Cette assurance protège le logement (bâtiment et/ou mobilier) contre des risques tels que l'incendie, les phénomènes naturels, le vol et les dégâts des eaux, et peut être étendue aux parties communes de la copropriété.
Elle inclut également, dans de nombreux plans, la responsabilité civile et l'assistance d'urgence à domicile 24 heures sur 24.
L'assurance obligatoire ne couvre que le risque d'incendie sur la structure du bien immobilier. La multirisques ajoute les dégâts des eaux, les phénomènes naturels, le vol, la responsabilité civile et le mobilier du logement.
Nous aidons à comprendre quels risques restent en dehors du minimum obligatoire dans votre cas.
Le capital du bien immobilier doit refléter le coût de reconstruction et non la valeur de marché, et celui du mobilier le coût de remplacement des biens. Des capitaux inadaptés peuvent entraîner des réductions proportionnelles de l'indemnisation.
Nous effectuons cette révision avec vous, car c'est l'erreur la plus fréquente dans les polices que nous analysons.
La copropriété assure les parties communes et chaque copropriétaire son lot. En pratique, il existe fréquemment des chevauchements et des lacunes entre les deux polices.
Nous analysons les deux ensemble pour garantir qu'il n'existe ni zones non couvertes ni doublon de prime.
Bien immobilier
Fiche cadastrale (Caderneta Predial)
Contenu
Dans le cas de biens précieux, d'appareils électroniques ou d'autres biens d'une valeur individuelle importante, tels que des bijoux, des œuvres d'art, entre autres, nous recommandons qu'ils soient enregistrés individuellement au moyen de photographies et évalués en euros.
Pour les autres biens, nous conseillons de conserver les documents justificatifs de leur acquisition, indiquant la date, le montant auquel ils ont été acquis et la référence du type de bien.
La franchise est le montant à la charge du Souscripteur et/ou de l'Assuré en cas de sinistre ; cette information doit figurer dans les Conditions Particulières de la police.
Si un sinistre affecte plus d'un risque garanti par la police, une seule franchise sera appliquée, à savoir la plus élevée parmi l'ensemble des risques concernés.
Si un sinistre entraîne des dommages aux lots voisins, les réparations seront prises en charge par l'assureur, une seule franchise étant appliquée.
En cas de sinistre, le Souscripteur et/ou l'Assuré doivent :
Déclarer le sinistre par écrit à l'assureur dans le délai le plus court possible (n'excédant jamais huit jours à compter du jour où il s'est produit ou en a eu connaissance), en expliquant comment il s'est produit, ses causes et ses conséquences ;
Prendre les mesures à leur portée pour prévenir ou limiter les conséquences du sinistre, ce qui peut inclure, dans une mesure raisonnable, la conservation des biens sauvés et la non-modification des traces du sinistre sans l'autorisation de l'assureur ;
Fournir à l'assureur toutes les informations qu'il demande concernant le sinistre et ses conséquences ;
Ne pas porter préjudice au droit de l'assureur de récupérer auprès du responsable les indemnisations qu'il aurait, dans l'intervalle, versées à l'Assuré ;
Respecter les règles de sécurité imposées par la loi, les règlements légaux ou les clauses du contrat.
Si le Souscripteur et/ou l'Assuré ne respectent pas ces obligations, la couverture et le montant de l'indemnisation peuvent en être affectés.
En cas de sinistre, l'assureur doit, de manière rapide et diligente :
Instruire le sinistre ;
Évaluer les dommages ;
Verser les indemnisations dues.
L'assureur doit indemniser ou autoriser la réparation ou la reconstruction dès que les vérifications et l'évaluation des dommages sont terminées. Si l'assureur dispose de tous les éléments nécessaires pour régler le sinistre et ne le fait pas dans un délai de 30 jours, il devra payer des intérêts sur le montant de l'indemnisation.
L'assureur verse l'indemnisation en numéraire s'il est impossible ou trop coûteux de réparer les biens détruits ou endommagés.
Lorsqu'il est possible de remplacer, de remettre en état, de réparer ou de reconstruire les biens, le Souscripteur et/ou l'Assuré doivent coopérer avec l'assureur ou avec la personne qu'il désigne.
La règle proportionnelle s'applique lorsque le capital assuré est inférieur au coût de reconstruction (dans le cas de biens immobiliers) ou au coût de remplacement à neuf (dans le cas du mobilier et du contenu). Dans ce cas, l'assureur ne paie qu'une partie des dommages, proportionnelle au rapport entre le coût de reconstruction ou de remplacement à la date du sinistre et le capital assuré.
Par exemple, si un bien dont le coût de reconstruction est de 100 000,00 € est assuré pour 80 000,00 €, l'assureur ne sera responsable que de 80 % des dommages, les 20 % restants étant à la charge du Souscripteur et/ou de l'Assuré. Ainsi, si un sinistre causait des dommages de 50 000,00 €, l'assureur n'indemniserait que 40 000,00 € (80 % de 50 000,00 €), le Souscripteur et/ou l'Assuré supportant les 10 000,00 € restants.
Si, à l'inverse, le capital assuré est supérieur à la valeur de reconstruction ou de remplacement, l'indemnisation versée par l'assureur sera plafonnée à la valeur de reconstruction ou de remplacement.
Lorsqu'il n'y a pas d'intermédiaire entre le Client et l'assureur, le sinistre doit être communiqué directement ; sinon, il doit être déclaré par les canaux d'intermédiation, comme par exemple le Courtier d'assurances, dans un délai de huit jours à compter de l'événement ou de sa connaissance. En cas de Vol, l'incident doit également être signalé aux autorités policières compétentes, afin d'obtenir le procès-verbal de police décrivant les biens volés, ce document étant nécessaire au traitement du dossier.
Pour engager la procédure auprès de l'assureur, les informations suivantes doivent être communiquées :
Numéro de la police ;
Personne à contacter pour le règlement (nom, adresse, téléphone et e-mail) ;
Date et heure du sinistre ;
Description détaillée du sinistre avec identification du lieu où il s'est produit ;
Informations sur la personne lésée (nom complet, adresse, contact, type de dommages — matériels ou corporels), le cas échéant ;
Identification des témoins oculaires et/ou des autorités ayant pris en charge l'événement, le cas échéant.
Assurance Accidents Personnels
Ce type d'assurance garantit le paiement des frais de traitement nécessaires suite à un accident et, en cas de décès ou d'invalidité permanente, garantit le versement d'une indemnisation aux bénéficiaires ou à la personne assurée, respectivement.
L'assurance accidents personnels couvre la personne dans toutes les circonstances de la vie, pendant et en dehors des heures de travail. L'assurance accidents du travail est obligatoire et ne couvre que les accidents survenus au service ou sur le trajet.
Ce sont des assurances complémentaires et non alternatives, et nous expliquons où l'une se termine et où l'autre commence.
La pratique sportive non fédérée est habituellement couverte. Les modalités de compétition et les sports considérés à risque élevé nécessitent presque toujours une mention expresse dans la police.
Si vous pratiquez une modalité spécifique, nous confirmons au préalable si elle est incluse ou si elle exige une extension de garantie.
Selon les garanties souscrites, cela peut inclure le paiement des frais de traitement, un capital pour invalidité permanente, une indemnité journalière d'hospitalisation et un capital en cas de décès.
Nous dimensionnons avec vous les capitaux en fonction de votre situation familiale et professionnelle.
Un accident corporel est un terme général désignant un événement inattendu qui cause une blessure, voire le décès, de la Personne Assurée.
Il peut s'agir d'un accident de la route, d'une brûlure dans la cuisine, d'une chute dans les escaliers, ou même d'être victime d'une agression par une autre personne.
Les principaux types de garanties de l'assurance accidents corporels sont :
Décès
Invalidité permanente
Invalidité temporaire suite à une hospitalisation
Frais de traitement pour blessures corporelles
Frais funéraires
Assistance
Pratique sportive fédérée ;
Alpinisme, boxe, surf, rugby, VTT ou autres sports et activités présentant un certain degré de danger ;
Pilotage d'aéronefs ;
Cataclysmes naturels, tels que les tremblements de terre ;
Guerre ;
Utilisation de véhicules motorisés à deux ou trois roues et de quads ;
Action ou omission de la personne assurée sous l'effet de l'alcool entraînant un taux d'alcoolémie supérieur à 0,5 g/l ;
Suicide ou tentative de suicide ;
Paris et défis ;
Actes commis par la personne assurée contre elle-même ;
Actes commis par le bénéficiaire contre la personne assurée.
Cela peut être possible, à condition que l'assureur en soit informé au préalable afin de pouvoir délimiter sa responsabilité.
Le Souscripteur doit déclarer le sinistre sur le formulaire spécifique fourni par l'assureur.
En plus de la déclaration de sinistre, il convient de fournir les informations médicales (rapport) et les dépenses liées aux soins médicaux.
Assurance Vie
L'assurance vie garantit un capital aux bénéficiaires désignés dans la police en cas de décès ou d'invalidité de l'assuré, aidant à protéger financièrement la famille ou à solder des engagements tels qu'un crédit immobilier.
Il existe des solutions individuelles et de groupe, ajustables au capital assuré, à la durée et aux garanties complémentaires souhaitées.
L'assurance vie risque verse un capital en cas de décès ou d'invalidité pendant la durée du contrat et n'a pas de valeur de rachat. Les produits de capitalisation associent à la garantie une composante d'épargne pouvant être rachetée.
Nous clarifions laquelle de ces deux logiques répond à l'objectif que vous avez en tête, car ce sont des produits différents ayant des finalités différentes.
Oui. L'assurance exigée par la banque ne doit pas nécessairement être souscrite auprès de cet établissement, et peut être remplacée par une autre offrant des garanties équivalentes ou supérieures.
Nous analysons la police en vigueur et présentons des alternatives avec les mêmes garanties, en indiquant ce qui est nécessaire pour le transfert.
Cela dépend du capital assuré et de l'âge. Les capitaux plus faibles se règlent habituellement avec une déclaration de santé ; au-delà de certains seuils, l'assureur demande des examens complémentaires.
Nous indiquons à l'avance ce que chaque assureur exige, afin que vous sachiez à quoi vous attendre avant de poursuivre.
Assurance Vie ;
Assurance Nuptialité/Natalité
Assurances financières
L'assureur doit préciser dans le contrat d'assurance, de manière claire et rigoureuse, les documents nécessaires ainsi que les délais fixés à cet effet.
Sur recommandation de l'Autorité de Supervision des Assurances et des Fonds de Pension, les documents que les assureurs peuvent exiger pour le versement de la valeur de rachat et de la valeur de remboursement ne doivent pas excéder les suivants :
Valeur de rachat
Assurances de capitalisation : Carte de Citoyen (ou carte d'identité et carte de contribuable)
Opérations de capitalisation : Carte de Citoyen (ou carte d'identité et carte de contribuable) + Titre de capitalisation
Valeur de remboursement, en cas de survie
Assurances de capitalisation : Carte de Citoyen (ou carte d'identité et carte de contribuable) + Acte de naissance (si le bénéficiaire ne se présente pas en personne)
Opérations de capitalisation : Carte de Citoyen (ou carte d'identité et carte de contribuable) + Titre de capitalisation
Valeur de remboursement, en cas de décès
Assurances de capitalisation : Carte de Citoyen (ou carte d'identité et carte de contribuable) + Documentation relative à la déclaration du sinistre + Acte de décès et document justifiant la qualité d'héritier ou de bénéficiaire
Opérations de capitalisation : Carte de Citoyen (ou carte d'identité et carte de contribuable) + Titre de capitalisation + Acte de décès et document justifiant la qualité d'héritier (si le titre est nominatif).
Des documents supplémentaires peuvent être exigés dans certaines circonstances qui le justifient (par exemple, la nature et la complexité du produit).
Sur recommandation de l'Autorité de Supervision des Assurances et des Fonds de Pension, le paiement des valeurs de rachat et de remboursement doit être effectué dans les délais suivants (à compter de la date à laquelle l'assureur reçoit les documents nécessaires) :
Valeur de rachat : 10 jours ouvrables
Valeur de remboursement, en cas de survie : 5 jours ouvrables
Valeur de remboursement, en cas de décès : 20 jours ouvrables
Des délais plus longs peuvent être fixés dans certaines circonstances qui le justifient (par exemple, la nature et la complexité du produit).
Les garanties complémentaires suivantes peuvent s'ajouter aux garanties principales (Décès et Invalidité) : Décès par accident et décès par accident de la circulation ; Invalidité totale ou partielle, professionnelle ou incapacité permanente ou temporaire.
Il existe des capitaux prédéfinis dans les produits standards commercialisés par les assureurs, ou vous pouvez avoir le libre choix du capital que vous souhaitez souscrire.
La création du Registre Central des contrats d'assurance vie, d'accidents corporels et d'opérations de capitalisation avec bénéficiaire (tenu par l'Autorité de Supervision des Assurances et des Fonds de Pension – ASF) a pour but de permettre l'obtention d'informations sur les contrats d'Assurance Vie en cas de décès de l'assuré ou du souscripteur.
Les assureurs sont actuellement tenus de fournir un ensemble d'informations à l'ASF, afin que cette entité puisse garantir à toute personne intéressée le droit d'obtenir des informations sur l'existence de contrats d'assurance vie dans lesquels elle serait bénéficiaire.
Les informations contenues dans ce registre sont consultables pendant la durée du contrat et tant qu'il existe des prestations à verser par l'assureur, c'est-à-dire qu'elles resteront disponibles tant que le Capital Assuré n'aura pas été réclamé.
Le Souscripteur doit déclarer le sinistre ; certains assureurs disposent d'un formulaire spécifique à cet effet.
Selon la garantie à activer dans le cadre de la police, divers documents seront nécessaires, qui seront ensuite confirmés par l'assureur.
Assurance Animaux de compagnie
Elle couvre les frais vétérinaires résultant d'une maladie ou d'un accident, pouvant également inclure la responsabilité civile pour les dommages causés à des tiers par l'animal et l'assistance en cas de vol ou de perte, selon le plan souscrit.
La responsabilité civile est obligatoire pour les chiens considérés comme potentiellement dangereux, conformément à la législation applicable. Pour les autres animaux, la souscription est facultative.
Nous vérifions si la race de votre animal est concernée par l'obligation légale.
Les garanties peuvent varier, mais incluent généralement :
Frais vétérinaires (consultations, examens, interventions chirurgicales)
Hospitalisation
Médicaments
Responsabilité civile (dommages causés à des tiers)
Dans certains cas, assistance et services complémentaires
La plupart des assureurs définissent un âge minimum et un âge maximum de souscription, et certains maintiennent la garantie au-delà de cet âge dès lors que la police a été souscrite avant.
Nous confirmons les limites de chaque assureur avant de poursuivre.
En règle générale, les maladies ou affections préexistantes ne sont pas couvertes, c'est-à-dire les problèmes de santé déjà diagnostiqués avant la souscription de l'assurance.
Oui. La plupart des assurances incluent un délai de carence, pendant lequel certaines garanties ne sont pas encore actives. Ce délai varie selon l'assureur et le type de garantie.
Le prix dépend de plusieurs facteurs, tels que :
Âge et race de l'animal
Garanties choisies
Capital assuré et franchises
En général, il existe des options accessibles et adaptées à différents besoins.
Oui, en particulier pour ceux qui recherchent une prévisibilité des coûts et l'accès à des soins vétérinaires de qualité, tout en évitant des dépenses imprévues en cas de maladie ou d'accident.
Cela dépend de la police. Certaines assurances fonctionnent avec un réseau conventionné, tandis que d'autres permettent le libre choix avec remboursement ultérieur.
Accidents du Travail
Au Portugal, cette assurance est obligatoire pour tous les employeurs, couvrant les travailleurs salariés en cas d'accident survenu sur le lieu et pendant le temps de travail, y compris sur le trajet (in itinere).
Les travailleurs indépendants peuvent, et doivent, également souscrire cette garantie de manière volontaire.
L'assurance Accidents du Travail étant obligatoire, les employeurs sont tenus de transférer la responsabilité de la réparation des dommages résultant d'un accident du travail à des entités légalement autorisées à proposer cette assurance.
Les travailleurs indépendants, c'est-à-dire ceux qui exercent une activité pour leur propre compte, sont tenus de souscrire une assurance Accidents du Travail garantissant les mêmes prestations que celles prévues par la loi pour les salariés.
Outre les indemnités pour incapacité temporaire, elle couvre l'assistance médicale et chirurgicale, les médicaments, l'hospitalisation, le transport et la rééducation liés à l'accident, ainsi que les pensions en cas d'incapacité permanente.
Nous suivons le dossier auprès de l'assureur, de la déclaration jusqu'à la sortie.
Est considéré comme accident du travail celui qui survient sur le lieu et pendant le temps de travail, entraînant une lésion corporelle, un trouble fonctionnel ou une maladie, ainsi qu'une réduction de la capacité de travail ou de gain, ou encore le décès.
On entend par :
Lieu de travail - tout endroit où le travailleur se trouve ou doit se rendre en raison de son travail, et où il est, directement ou indirectement, soumis au contrôle de l'employeur.
Temps de travail, en plus de la période normale de travail - ce qui précède son début, dans des actes de préparation ou en lien avec celui-ci, et ce qui le suit, dans des actes également en lien avec celui-ci, ainsi que les interruptions normales ou forcées du travail.
Télétravail ou travail à distance - est considéré comme lieu de travail celui indiqué dans l'accord de télétravail.
Le montant de la rémunération à transférer à l'assureur doit comprendre le salaire de base ainsi que toutes les autres prestations complémentaires ou additionnelles versées en numéraire ou en nature.
Les prestations complémentaires sont toutes celles qui, en raison de la régularité de leur versement, viennent s'intégrer à la notion de rémunération. On peut citer, entre autres, les primes d'assiduité et de productivité, les commissions de vente, les indemnités d'horaire libre, de repas, d'isolement ou de travail par équipes, ainsi que les primes de Noël et de vacances qui, du fait de leur généralisation et de leur caractère obligatoire, font déjà partie de ladite rémunération.
Les prestations en nature sont toutes celles qui, bien qu'elles ne soient pas versées en numéraire, n'en font pas moins partie de la notion de rémunération, dès lors qu'elles sont accordées de manière régulière.
Lorsque la rémunération déclarée aux fins de la prime d'assurance est inférieure à la rémunération réelle, l'assureur n'est responsable qu'à hauteur de cette rémunération déclarée. L'employeur répondra, dans ce cas, de la différence concernant les incapacités temporaires et les pensions dues, ainsi que, proportionnellement, des frais d'hospitalisation et de soins médicaux.
L'assureur doit être préalablement informé du déplacement à l'étranger des personnes assurées dans les situations suivantes :
Au sein de l'Union Européenne, lorsque le séjour dépasse 15 jours.
Pour le reste du monde, indépendamment de la durée du déplacement.
Il convient de noter que, quelle que soit la durée du déplacement, en cas de sinistre survenu à l'étranger, l'assureur ne sera responsable des frais de traitement, de transport et de rapatriement que si cela est expressément prévu dans les Conditions Particulières de la Police.
La définition d'accident du travail inclut également ceux survenus lors du trajet aller et retour vers le lieu de travail.
Les employeurs, ou toute personne les représentant dans la direction ou le contrôle du travail, doivent assurer les premiers secours médicaux indispensables à la victime, ainsi que le transport le plus adapté à cet effet.
La déclaration d'accident du travail est obligatoire et doit être effectuée par voie informatique dans un délai de 24 heures à compter de la date à laquelle l'employeur a eu connaissance de l'accident.
Dès que ce fait est connu, l'employeur doit en informer immédiatement l'assureur par e-mail, sans préjudice de l'envoi de la déclaration de sinistre dans le délai prévu.
La loi sur les Accidents du Travail prévoit des prestations en nature et des prestations en numéraire.
Les prestations en nature sont des prestations de nature médicale, chirurgicale, pharmaceutique, hospitalière ou autre, quelle que soit leur forme, dès lors qu'elles sont nécessaires et adaptées au rétablissement de l'état de santé de la victime.
Les prestations en numéraire correspondent aux indemnisations, pensions, prestations et allocations.
Dans ces cas, l'assureur n'étant responsable qu'à titre subsidiaire, il incombe à l'employeur de fournir l'ensemble des prestations prévues au titre du droit à réparation.
Ce droit ne préjuge pas de la responsabilité civile pour dommages moraux ni de la responsabilité pénale que l'employeur, ou son représentant, aurait pu encourir.
Assurance Multirisques Industrie
L'assurance multirisque industrielle est une solution qui protège les entreprises industrielles contre divers risques, notamment les dommages aux installations, aux équipements, aux marchandises, ainsi que les pertes financières résultant d'événements imprévus.
Uniquement via la garantie pertes d'exploitation, qui compense la baisse de résultats pendant la période de remise en activité. Elle n'est pas incluse par défaut dans les polices dommages.
Nous dimensionnons cette garantie à partir de vos indicateurs d'exploitation réels.
Ils peuvent être assurés en valeur de remplacement à neuf ou en valeur actuelle, avec des conséquences très différentes sur l'indemnisation. Le choix doit être explicite dans la police.
Nous révisons l'inventaire et la base d'évaluation, qui suivent rarement l'évolution du parc d'équipement au fil des années.
Les stocks constituent un capital autonome au sein de la police et doivent refléter les niveaux réels de stock, qui varient au cours de l'année.
Nous aidons à définir des capitaux qui absorbent les pics saisonniers sans surcoût permanent.
Les garanties peuvent varier, mais incluent généralement :
Incendie, explosion et phénomènes naturels
Dégâts des eaux
Vol ou vandalisme
Bris de machines
Pertes d'exploitation (perte de bénéfices)
Responsabilité civile liée à l'activité
Cette assurance est destinée aux industries, usines, unités de production et entreprises ayant une activité industrielle, quelle que soit leur taille, souhaitant protéger leurs actifs et la continuité de leur exploitation.
Oui, lorsque cette garantie est incluse, l'assurance peut protéger contre les dommages soudains et imprévus aux équipements et machines essentiels à la production.
La perte d'exploitation désigne les pertes financières résultant de l'interruption de l'activité suite à un sinistre couvert, tel qu'un incendie ou une avarie grave.
Oui, la plupart des polices incluent une garantie pour les tempêtes, les inondations, les tremblements de terre et autres phénomènes naturels, selon les conditions souscrites.
Le coût de l'assurance dépend de facteurs tels que :
Type d'activité industrielle
Valeur des bâtiments, équipements et stocks
Localisation et exposition aux risques
Antécédents de sinistres
Garanties et capitaux choisis
Oui. Certaines exclusions courantes incluent :
Usure naturelle ou défaut d'entretien
Actes intentionnels
Certains risques non spécifiquement souscrits
Il est important d'analyser en détail les conditions de la police.
Elle peut inclure, en garantie complémentaire, la responsabilité civile exploitation, protégeant l'entreprise contre les dommages causés à des tiers.
La meilleure solution doit être définie sur la base d'une analyse détaillée des risques, garantissant que tous les domaines critiques de l'entreprise sont protégés.
Assurance Multirisques Patrimoine
L'assurance multirisque patrimoniale est une solution qui protège les bâtiments, installations, équipements et contenus contre divers risques, garantissant une sécurité financière en cas de sinistre.
Les bâtiments, les aménagements, les équipements administratifs et informatiques, le mobilier, les stocks et les biens de tiers dont l'entreprise a la garde peuvent être inclus, chacun avec son propre capital.
Nous aidons à établir ce recensement, qui constitue la base de toute la police.
Les dégâts des eaux et les phénomènes naturels sont des garanties habituelles de la multirisques, mais avec des franchises et des exclusions propres qui varient selon les assureurs.
Nous comparons ces conditions en détail, car c'est là que les polices divergent le plus.
Oui. Même sans nouvelles acquisitions, les coûts de reconstruction et de remplacement évoluent, et un capital adapté il y a quelques années peut aujourd'hui se traduire par une indemnisation insuffisante.
Nous effectuons cette révision périodiquement avec nos clients.
Les garanties varient, mais incluent généralement :
Incendie, explosion et chute de la foudre
Dégâts des eaux
Phénomènes naturels (tempêtes, inondations, tremblements de terre)
Vol ou vandalisme
Bris de glaces
Responsabilité civile liée au bien immobilier
Elle est destinée aux entreprises, aux entités publiques, aux propriétaires de biens immobiliers et aux gestionnaires de patrimoine souhaitant protéger leurs actifs contre des risques imprévus.
Non. Il existe des exclusions, telles que :
Usure naturelle ou défaut d'entretien
Dommages intentionnels
Risques non inclus dans la police
Il est essentiel d'analyser les conditions contractuelles.
Oui, à condition que la garantie soit souscrite ; elle peut couvrir les tempêtes, les inondations et les tremblements de terre, selon les garanties souscrites.
Oui, de nombreuses polices incluent la responsabilité civile du propriétaire ou de l'exploitant, protégeant contre les dommages causés à des tiers.
Oui. Elle peut inclure une protection pour les équipements, le mobilier, les stocks et autres biens, sous réserve d'évaluation et de définition des capitaux assurés.
Après l'événement, le sinistre doit être signalé à l'assureur, qui procédera à l'évaluation des dommages et à l'indemnisation conformément aux conditions de la police.
Le choix doit se fonder sur une analyse détaillée du patrimoine et des risques associés, garantissant des garanties adaptées aux besoins spécifiques.
Assurance Crédit et Caution
L'assurance crédit protège les entreprises contre le risque de défaut de paiement de leurs clients, garantissant une indemnisation en cas de non-paiement pour insolvabilité ou retard prolongé.
L'assurance caution remplace les garanties traditionnelles (telles que les garanties bancaires), en assurant le respect des obligations contractuelles envers des tiers, comme les appels d'offres publics, les travaux ou les contrats commerciaux.
Les entreprises qui vendent à crédit, les exportateurs ou les organisations souhaitant protéger leur trésorerie et réduire le risque commercial devraient envisager ce type d'assurance.
L'assurance caution est courante dans :
Appels d'offres publics
Contrats de construction et de travaux
Fourniture de biens et de services
Garanties d'exécution et d'avances
Assurance crédit :
Défaut de paiement pour insolvabilité
Retards de paiement prolongés
Risques commerciaux et, dans certains cas, politiques
Assurance caution :
Garantie d'exécution contractuelle
Garantie de paiement
Garanties exigées dans les marchés publics
Protection contre les pertes financières
Amélioration de la gestion du risque commercial
Aide à l'analyse des clients
Facilitation de l'accès au financement
Alternative aux garanties bancaires
Moindre impact sur les lignes de crédit
Plus grande flexibilité financière
Respect des exigences contractuelles
Pas nécessairement. Les assureurs fixent des limites de crédit par client, sur la base de l'analyse des risques et des antécédents financiers.
Oui. Dans l'assurance crédit, des délais de retard sont définis avant l'indemnisation. Dans l'assurance caution, les conditions dépendent du contrat garanti.
Oui. Il existe des solutions spécifiques pour les marchés internationaux, incluant la couverture des risques politiques et commerciaux à l'exportation.
Après vérification du défaut de paiement et respect des conditions de la police, l'assureur procède à l'indemnisation partielle ou totale du montant assuré, selon les modalités convenues.
Par l'intermédiaire d'un courtier d'assurances, tel que VCS – Verspieren, qui analyse le profil de l'entreprise et propose une solution personnalisée adaptée aux besoins de l'activité.
Général
Un courtier en assurances est un professionnel indépendant qui représente les intérêts du client, et non ceux d'un assureur en particulier. Sa fonction consiste à analyser les besoins de chaque client et à présenter les solutions d'assurance les plus adaptées, en négociant les conditions, en suivant les sinistres et en prodiguant des conseils continus tout au long de la vie de la police.
Chez Verspieren, nous mettons notre expérience et notre connaissance du marché au service des particuliers et des entreprises, en garantissant une totale transparence et impartialité dans le choix des meilleures garanties.
Le processus débute par un recensement détaillé des besoins et du profil de risque du client. Sur la base de cette analyse, l'équipe de Verspieren compare les propositions de plusieurs assureurs partenaires et recommande la solution offrant le meilleur équilibre entre garanties, service et coût.
Après la souscription, nous continuons à suivre la police, en accompagnant la gestion des sinistres et en proposant des ajustements chaque fois que la situation du client évolue.
Vous pouvez nous contacter via la page Contact du site, par téléphone ou par e-mail, indiqués dans les coordonnées générales de Verspieren. Notre équipe répond le plus rapidement possible à toute question relative aux polices, aux sinistres ou aux nouvelles solutions d'assurance.
Assurance Flotte Automobile
Il n'existe pas de chiffre magique, mais la gestion en flotte devient avantageuse lorsque l'entreprise ne parvient plus à suivre les renouvellements et les sinistres véhicule par véhicule. L'avantage principal est administratif : une police, un renouvellement, un interlocuteur.
Notre équipe analyse la composition de votre flotte et indique si le passage à une police unique est avantageux dans votre cas.
Les véhicules sont inclus et retirés par déclaration à l'assureur, avec effet à la date convenue, sans qu'il soit nécessaire de refaire le contrat. La prime est ensuite ajustée en fonction des modifications de la période.
Nous suivons ces mouvements pour vous, afin qu'aucun véhicule ne circule sans couverture et qu'aucune garantie ne soit payée pour des véhicules déjà cédés.
Oui. Véhicules légers de tourisme, utilitaires, poids lourds et engins industriels peuvent coexister dans la même police, bien qu'avec des conditions et des primes différentes selon l'utilisation de chacun.
Nous aidons à structurer la flotte par type d'utilisation, qui est le critère le plus déterminant dans l'évaluation du risque.
Le sinistre est déclaré et régularisé dans le cadre de la police flotte, sans que le conducteur ait à traiter la procédure individuellement. L'historique de sinistralité de la flotte est ensuite pris en compte lors du renouvellement suivant.
Nous assurons le suivi du dossier auprès de l'assureur et tenons l'entreprise informée jusqu'à sa clôture.
Assurance Santé de Groupe
Les collaborateurs de l'entreprise, et dans de nombreux plans également leurs conjoints et enfants, selon les conditions convenues dans la police. L'adhésion peut être obligatoire ou facultative selon la conception du plan.
Notre équipe aide à définir l'ensemble des personnes à couvrir, ce qui est la décision ayant le plus d'impact sur la prime.
Dans les plans de groupe comptant un nombre suffisant d'adhérents, il est fréquent de dispenser le questionnaire individuel, l'un des principaux avantages par rapport à la souscription individuelle. En dessous de ce seuil, l'assureur peut l'exiger.
Nous vérifions auprès de chaque assureur les conditions de dispense applicables à la taille de votre entreprise.
La garantie cesse au départ, à la date prévue dans les conditions de la police. Certains contrats permettent la poursuite à titre individuel, en maintenant l'ancienneté et en dispensant de nouveaux délais de carence.
Nous confirmons si cette possibilité de poursuite existe dans le plan analysé, car tous ne la prévoient pas.
En règle générale oui, en raison de la dilution du risque sur un plus grand nombre de personnes et d'un coût administratif moindre. La différence dépend surtout de la taille et de la structure d'âge du groupe.
Nous préparons une comparaison avec des valeurs réelles pour votre cas concret avant toute décision.
Assurance Vie de Groupe
Elle garantit un capital aux bénéficiaires des collaborateurs en cas de décès ou d'invalidité, fonctionnant à la fois comme avantage social et, dans de nombreux cas, comme respect d'obligations prévues par des instruments de réglementation collective.
Notre équipe vérifie quelles obligations s'appliquent à votre secteur avant de concevoir le plan.
Il peut s'agir d'un capital uniforme ou indexé à la rémunération de chaque collaborateur, par exemple un multiple du salaire annuel. Les deux structures sont courantes.
Nous aidons à choisir la structure, qui a un impact direct sur la prime et sur la perception de l'avantage.
Non. Le contrat est conclu avec l'entreprise et les personnes couvertes sont mises à jour périodiquement par déclaration de mouvements, sans qu'il soit nécessaire d'établir un nouveau contrat.
Nous nous chargeons de cette mise à jour pour vous, en garantissant qu'aucun collaborateur ne reste sans couverture.
À partir d'un certain nombre d'adhérents, il est habituel qu'existe un capital accepté sans formalités médicales, le questionnaire ne s'appliquant qu'au-delà de ce seuil.
Nous confirmons auprès des assureurs le seuil applicable à la taille de votre entreprise.
Vous faites déjà partie de notre réseau ?
Connectez-vous à notre espace client ou accédez au portail exclusif réservé aux agents.

Des solutions d'assurance qui font la différence
Recevez une proposition adaptée à votre profil et à vos besoins
Contactez-nous